Kurzfassung
Fragestellung und Modellierungsansatz
Wir untersuchen, ob sich die Wirkung eines Risikooverlays auch dann in einer SAA- und ALM-Simulation berücksichtigen lässt, wenn seine Steuerung im Simulationsraster nicht detailgetreu abgebildet werden kann. Dazu leiten wir aus den Renditen des abzusichernden Portfolioteils und den zugehörigen Overlaybeiträgen einen statistischen Zusammenhang einschließlich der verbleibenden Streuung ab. Anhand einer Szenarioanalyse prüfen wir, wie sich die auf Jahresdaten ermittelte Overlaywirkung in eine quartalsweise Simulation übertragen lässt und wie sie das Risikoprofil des Portfolios verändert.
Zentrale Ergebnisse
- Risikooverlays lassen sich in SAA- und ALM-Simulationen berücksichtigen, ohne ihre Investmentregeln und einzelnen Absicherungsentscheidungen vollständig nachzubilden.
- Aus historischen Renditen oder Backtests kann der statistische Zusammenhang zwischen der Rendite des abgesicherten Portfolioteils und dem Overlaybeitrag abgeleitet werden.
- Unterschiedliche Wirkungen in Verlust- und Gewinnphasen sowie die verbleibende Streuung der Overlaybeiträge werden dabei separat modelliert.
- Auch wenn nur Jahresdaten für das Overlay vorliegen, kann dessen modellierte Wirkung auf eine quartalsweise SAA- oder ALM-Simulation übertragen werden.
- Die Schutzwirkung hängt vom betrachteten Zeithorizont ab: Im Beispiel ist sie auf Quartalsebene gering, bei Jahresrenditen und Drawdowns dagegen deutlich ausgeprägt.
- Quartalsrisiken, Jahresrisiken und Drawdowns sollten deshalb bei der Beurteilung eines Overlays getrennt betrachtet werden.
- Die Simulation überträgt die aus Backtests abgeleitete Schutzwirkung auf neue Szenarien, kann deren zukünftige Belastbarkeit jedoch nicht unabhängig bestätigen.
- Das Overlay kann so als Bestandteil der gesamten Anlagestrategie bereits bei der Bestimmung der strategischen Asset-Allokation berücksichtigt werden.
Vollständiger Beitrag
Zusammenfassung
Risikooverlays können die Rendite- und Risikoeigenschaften einer Kapitalanlage wesentlich verändern. Wer ihre Wirkung bereits bei der strategischen Asset-Allokation (SAA) und im Asset-Liability-Management (ALM) berücksichtigen möchte, steht vor einer praktischen Herausforderung: Für eine detailgetreue Nachbildung müssen sich die Investmentregeln des Overlays im Zeitraster der Simulation umsetzen lassen. Auch bei vollständig bekannten Regeln ist dies nicht möglich, wenn das Overlay auf zwischenzeitliche Marktentwicklungen reagiert, die das Modell nicht erfasst.
Wie lässt sich ein solches Risikooverlay dennoch in die strategische Analyse integrieren? Unser Ansatz setzt bei seiner empirisch beobachtbaren Wirkung an. Aus den Ergebnisbeiträgen des Overlays und den zugehörigen Renditen des abgesicherten Portfolioteils leiten wir einen statistischen Zusammenhang ab, den wir im Rahmen strategischer Kapitalanlageprojektionen nutzen können. Auf diese Weise lässt sich die Wirkung des Risikooverlays modellieren, ohne sämtliche Steuerungsregeln und einzelnen Absicherungsentscheidungen im Zeitraster der Simulation im Detail abbilden zu müssen.
Aus den verfügbaren Jahresdaten leiten wir Overlaybeiträge für die quartalsweise SAA-Simulation ab und vergleichen Portfolios mit und ohne Overlay unter denselben Marktszenarien. Die Szenarioanalyse zeigt: Das jährliche Sicherungsziel führt zu keiner ausgeprägten Schutzwirkung im einzelnen Quartal. Die Quartalsvolatilität sinkt auch nach Annualisierung nur geringfügig. Die Volatilität rollierender Jahresrenditen und der mittlere maximale Drawdown gehen dagegen deutlich zurück.
Die Aussagekraft bleibt jedoch an die zugrunde liegenden Backtests gebunden: Eine überschätzte Schutzwirkung kann zu höheren Verlusten als erwartet führen. Bleibt die Sicherungswirkung vollständig unberücksichtigt, kann die SAA dagegen zu defensiv ausfallen und Renditechancen ungenutzt lassen. Die Abwägung dieser Folgen steht im Mittelpunkt des nächsten Beitrags.
1. Die Problemstellung
Ein Risikooverlay soll das Risikoprofil einer Kapitalanlage verändern, ohne die strategische Portfoliozusammensetzung dauerhaft anzupassen. Bereits in der Planung stellt sich deshalb die Frage: Welche Verluste muss der Anleger weiterhin tragen, und welche Renditebelastung nimmt er für die Absicherung in Kauf? Bestehen zugleich Verpflichtungen, ist auch zu prüfen, wie sich beides auf deren Erfüllung auswirkt.
Konsistenz von Investmentregeln und Simulationsraster
Für eine detailgetreue Modellierung genügt es nicht, die Investmentregeln eines Overlays zu kennen. Auch die Entscheidungs-, Handels- und Bewertungszeitpunkte müssen sich im Zeitraster der SAA-Simulation abbilden lassen. Ob die Steuerung regelgebunden oder diskretionär erfolgt, ist zunächst zweitrangig. Entscheidend ist, ob das Modell die erforderlichen Informationen und Handlungsmöglichkeiten abbildet.
Ein Beispiel ist der Kauf von Put-Optionen auf einen Aktienindex zu Beginn jedes Quartals, die bis zu ihrem Verfall am Quartalsende gehalten werden. Werden Indexstände und implizite Volatilitäten modelliert, lässt sich diese Strategie in einer quartalsweisen Mark-to-Model-Simulation abbilden: Ein Optionspreismodell bestimmt je Szenario die zu zahlenden Prämien. Die Auszahlungen am Quartalsende ergeben sich aus dem jeweiligen Indexstand und dem Basispreis. Prämien und Auszahlungen bestimmen den Overlaybeitrag. Dazu müssen die Optionsmerkmale festgelegt sowie Zinsen und Dividendenannahmen berücksichtigt werden.
Grenzen der zeitlichen Auflösung
Werden die Put-Optionen dagegen monatlich gerollt oder Absicherungen beim Erreichen bestimmter Kursschwellen angepasst, reichen Quartalsrenditen allein nicht aus. Sie geben weder Aufschluss über die Kurse an den Handelstagen innerhalb des Quartals noch darüber, ob und wann eine Kursschwelle erreicht wurde. Ein gleichmäßiger Kursverlauf und ein Einbruch mit anschließender Erholung können zur selben Quartalsrendite führen, aber unterschiedliche Absicherungsentscheidungen und Overlaybeiträge auslösen.
Dieses Problem besteht auch bei vollständig bekannten, regelgebundenen Strategien. Bei diskretionären Overlays kommen die Einschätzungen des Managers hinzu. Unabhängig von der Art der Steuerung kann zudem der Einblick in den Steuerungsprozess begrenzt sein.
Unterschiedliche zeitliche Auflösung von Datengrundlage und Simulation
Als quantitative Grundlage stehen unter Umständen nur historische Ergebnisreihen oder Backtests der Anbieter auf Jahresbasis zur Verfügung. Sie zeigen die Gesamtwirkung der Absicherungsentscheidungen, aber nicht, wann innerhalb des Jahres Schutzbeiträge oder Belastungen entstanden sind. Eine quartalsweise Simulation benötigt dagegen Beiträge für jedes Quartal, um die Vermögensentwicklung, die Zahlungsströme und gegebenenfalls die Verpflichtungsseite abzubilden. Daten und Simulation beziehen sich somit auf unterschiedliche Zeitintervalle.
Die zentrale Frage lautet daher: Wie lässt sich die Wirkung eines Risikooverlays in der SAA- und ALM-Planung berücksichtigen, wenn sich seine Steuerung im Simulationsraster nicht detailgetreu abbilden lässt und die verfügbaren Ergebnisdaten abweichende Zeitintervalle abdecken?
2. Messung der Overlaywirkung
Als Beispiel betrachten wir ein Aktienoverlay, das den Aktienteil einer strategischen Asset-Allokation absichert. Daran veranschaulichen wir die Messung der Overlaywirkung und ihre Übertragung in die Simulation.
Ausgangspunkt sind die jährlichen Backtest-Ergebnisse des Aktienportfolios und des Overlays. Für jedes Jahr stellen wir die Rendite des Aktienportfolios ohne Overlay dem im selben Zeitraum erzielten Overlaybeitrag gegenüber. Als SAA-Rendite bezeichnen wir hier die Rendite des abgesicherten Aktienteils der strategischen Asset-Allokation. Der Overlaybeitrag beschreibt den zusätzlichen Ergebnisbeitrag, bezogen auf dieselbe Kapitalbasis. Liegen Portfoliorenditen mit und ohne Overlay vor, lässt er sich bei gleicher Bezugs- und Kostenbasis als Differenz beider Renditen bestimmen.
Diese Beobachtungspaare bilden die Grundlage der statistischen Schätzung: Wie verändert sich der Overlaybeitrag mit der Aktienrendite, und welche Schwankungen bleiben darüber hinaus bestehen?
Die Modellierung unterscheidet zwei Fälle, weil das betrachtete Aktienoverlay in Verlust- und Gewinnphasen unterschiedliche Ziele verfolgt: Bei negativen SAA-Jahresrenditen soll es die Verluste des Aktienportfolios abfedern; bei positiven Renditen soll die Beteiligung an Kursgewinnen möglichst weitgehend erhalten bleiben. Entsprechend erwarten wir auf der Verlustseite einen deutlich gegenläufigen Overlaybeitrag und auf der Gewinnseite eine geringere Renditeabhängigkeit. Eine einzige Regressionsgerade über alle Beobachtungen würde diese unterschiedlichen Reaktionen zu einer gemeinsamen Steigung mitteln und könnte dadurch gerade die Absicherungswirkung in Verlustphasen unzutreffend abbilden. Deshalb trennen wir die Beobachtungen bei einer SAA-Jahresrendite von null und schätzen für beide Teilmengen eine eigene Steigung.
Die folgenden Abbildungen veranschaulichen den Ansatz mit synthetischen Beispielpunkten und bewusst gesetzten Parametern. Sie zeigen keine historischen Backtest-Ergebnisse.
Erfassung des Overlaybeitrags
Abbildung 1 zeigt auf der horizontalen Achse die jährliche SAA-Rendite und auf der vertikalen Achse den zugehörigen Overlaybeitrag, jeweils in Prozent derselben Kapitalbasis. Jeder Punkt steht für ein mögliches Beobachtungspaar eines Jahres. Links der senkrechten Nulllinie liegen Jahre mit negativer SAA-Rendite, rechts davon Jahre mit positiver SAA-Rendite. Die durchgezogene Linie beschreibt den im Modell erwarteten Beitrag für die jeweilige Aktienrendite.
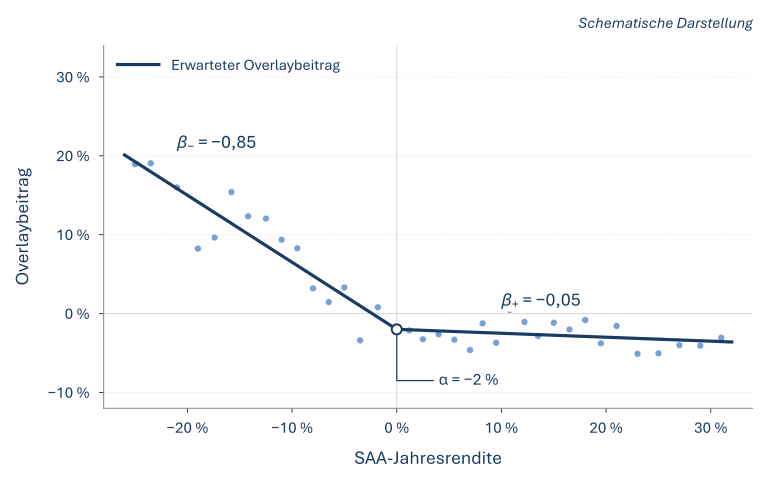
Auf der Verlustseite verläuft die Modelllinie deutlich gegenläufig zur SAA-Rendite. Die gewählte Steigung von −0,85 bedeutet: Ein zusätzlicher Prozentpunkt Aktienverlust geht mit einem um 0,85 Prozentpunkte höheren erwarteten Overlaybeitrag einher. Das Overlay federt im Modell somit 85 % des zusätzlichen Verlusts ab. Auf der Gewinnseite fällt die Linie dagegen nur leicht. Bei einer Steigung von −0,05 verringert jeder zusätzliche Prozentpunkt Aktienrendite den erwarteten Overlaybeitrag um 0,05 Prozentpunkte.
Beide Teilgeraden treffen sich bei einer SAA-Rendite von null. Im schematischen Beispiel setzen wir den gemeinsamen y-Achsenabschnitt
Der y-Achsenabschnitt beschreibt eine Basisbelastung, die zu den renditeabhängigen Effekten hinzukommt. Dieser Basiseffekt ist nicht automatisch mit separat gemessenen Gebühren gleichzusetzen. Durch den gemeinsamen y-Achsenabschnitt geht die Modelllinie beim Wechsel zwischen Verlust- und Gewinnphasen ohne Sprung von einer Teilgeraden in die andere über.
Formal beschreiben wir den jährlichen Overlaybeitrag für beide Renditefälle durch jeweils einen linearen Zusammenhang und einen eigenen Störterm:
Dabei gilt für die Illustration
Berücksichtigung der verbleibenden Streuung
In der Praxis können auch bei ähnlichen SAA-Jahresrenditen unterschiedliche Overlaybeiträge entstehen. Entscheidend sind unter anderem die unterjährigen Marktverläufe und die darauf reagierende Overlaysteuerung. Die Abweichungen vom erwarteten Zusammenhang werden durch
Bei dynamisch gesteuerten Overlays können schnelle Kurseinbrüche eintreten, bevor die Absicherung angepasst ist; ein allmählicher Rückgang lässt dagegen mehr Zeit zur Reaktion. Zwischenzeitliche Erholungen und erneute Rückgänge können zudem wiederholte Anpassungen der Hedgequote auslösen und die Ergebnisse zusätzlich beeinflussen. Aus diesen Gründen ist auf der Verlustseite in der Praxis tendenziell eine größere Streuung der Overlaybeiträge um den erwarteten Zusammenhang zu erwarten.
Bei der Kalibrierung ist für beide Fälle gesondert zu prüfen, ob die Annahme der Homoskedastizität angemessen ist. Damit ist gemeint, dass die Varianz des jeweiligen Störterms innerhalb der Verlust- beziehungsweise Gewinnphasen über unterschiedliche SAA-Renditen hinweg konstant bleibt. Dazu werden die Residuen der jeweiligen Teilregression, also die beobachteten Abweichungen von der Modelllinie, untersucht und mit einem geeigneten Heteroskedastizitätstest geprüft. Zeigt sich innerhalb eines Falls eine systematische Abhängigkeit der Varianz von der Höhe der SAA-Rendite, sollte die Varianz des betreffenden Störterms als Funktion dieser Rendite modelliert werden. Sein bedingter Erwartungswert bleibt dabei null.
Einfluss auf die Gesamtrendite
Für die SAA- und ALM-Analyse ist entscheidend, wie das Overlay das Renditeprofil des abgesicherten Aktienportfolios verändert. Abbildung 2 zeigt deshalb die Gesamtrendite aus SAA und Overlay. Da beide Größen auf dieselbe Kapitalbasis bezogen sind, gilt:
Jeder Punkt entsteht aus dem entsprechenden Punkt der ersten Abbildung, indem zum Overlaybeitrag die jeweilige SAA-Rendite hinzugerechnet wird. Beide Grafiken verwenden dieselben Achsenbereiche; die vertikale Achse zeigt nun die Gesamtrendite in Prozent. Die gestrichelte Gerade zeigt zum Vergleich die SAA-Rendite ohne Overlay.
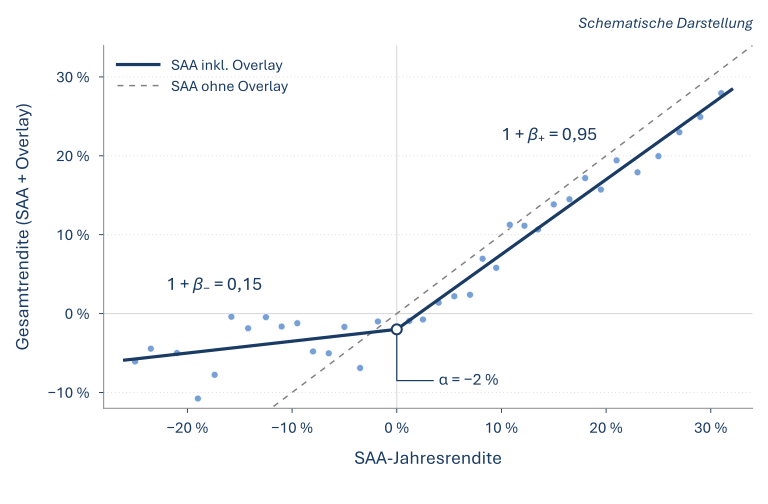
Auf der Verlustseite hat die Modelllinie der Gesamtrendite die Steigung
Das resultierende, asymmetrische Renditeprofil erinnert in seiner Grundstruktur an das Gewinn-und-Verlust-Profil einer gekauften Call-Option: Die Verlustseite ist abgeflacht, während die Beteiligung an steigenden Märkten weitgehend erhalten bleibt. Die Analogie bezieht sich auf die Form des Profils. Bei einem gekauften Call ist der maximale Verlust auf die gezahlte Optionsprämie begrenzt. Eine entsprechende feste Verlustgrenze ergibt sich für das hier modellierte Portfolio mit Overlay nicht, da die verbleibende Marktbeteiligung und die Streuung der Overlaybeiträge weiterhin Verluste zulassen.
Die beiden Abbildungen 1 und 2 beschreiben denselben Zusammenhang aus zwei Perspektiven: den Ergebnisbeitrag des Overlays und seine Wirkung auf das abgesicherte Aktienportfolio. Zusammen mit der verbleibenden Streuung bildet dieser Zusammenhang die Grundlage für die Übertragung in die SAA- und ALM-Simulation.
3. Szenarioanalyse der Overlaywirkung
Die folgende Auswertung veranschaulicht die Overlaywirkung anhand von 2.000 Szenarien über jeweils 15 Simulationsjahre. Die erste Jahresrendite liegt am Ende des ersten Simulationsjahres vor. Anschließend wird sie an jedem Quartalsstichtag für die zurückliegenden vier Quartale ermittelt. Bis zum Ende des 15. Simulationsjahres ergeben sich so 57 Beobachtungszeitpunkte je Szenario. Je Zeitpunkt wird die rollierende Jahresrendite des Aktienportfolios dem zugehörigen jährlichen Overlaybeitrag gegenübergestellt. Die Jahrespunktwolke umfasst damit 114.000 Renditepaare.
Jahresbeziehung in den Simulationsergebnissen
Für die Simulation werden die Störterme
Für die Abbildung wird die Jahresbeziehung der vorliegenden Simulationsergebnisse auf die Beispielparameter
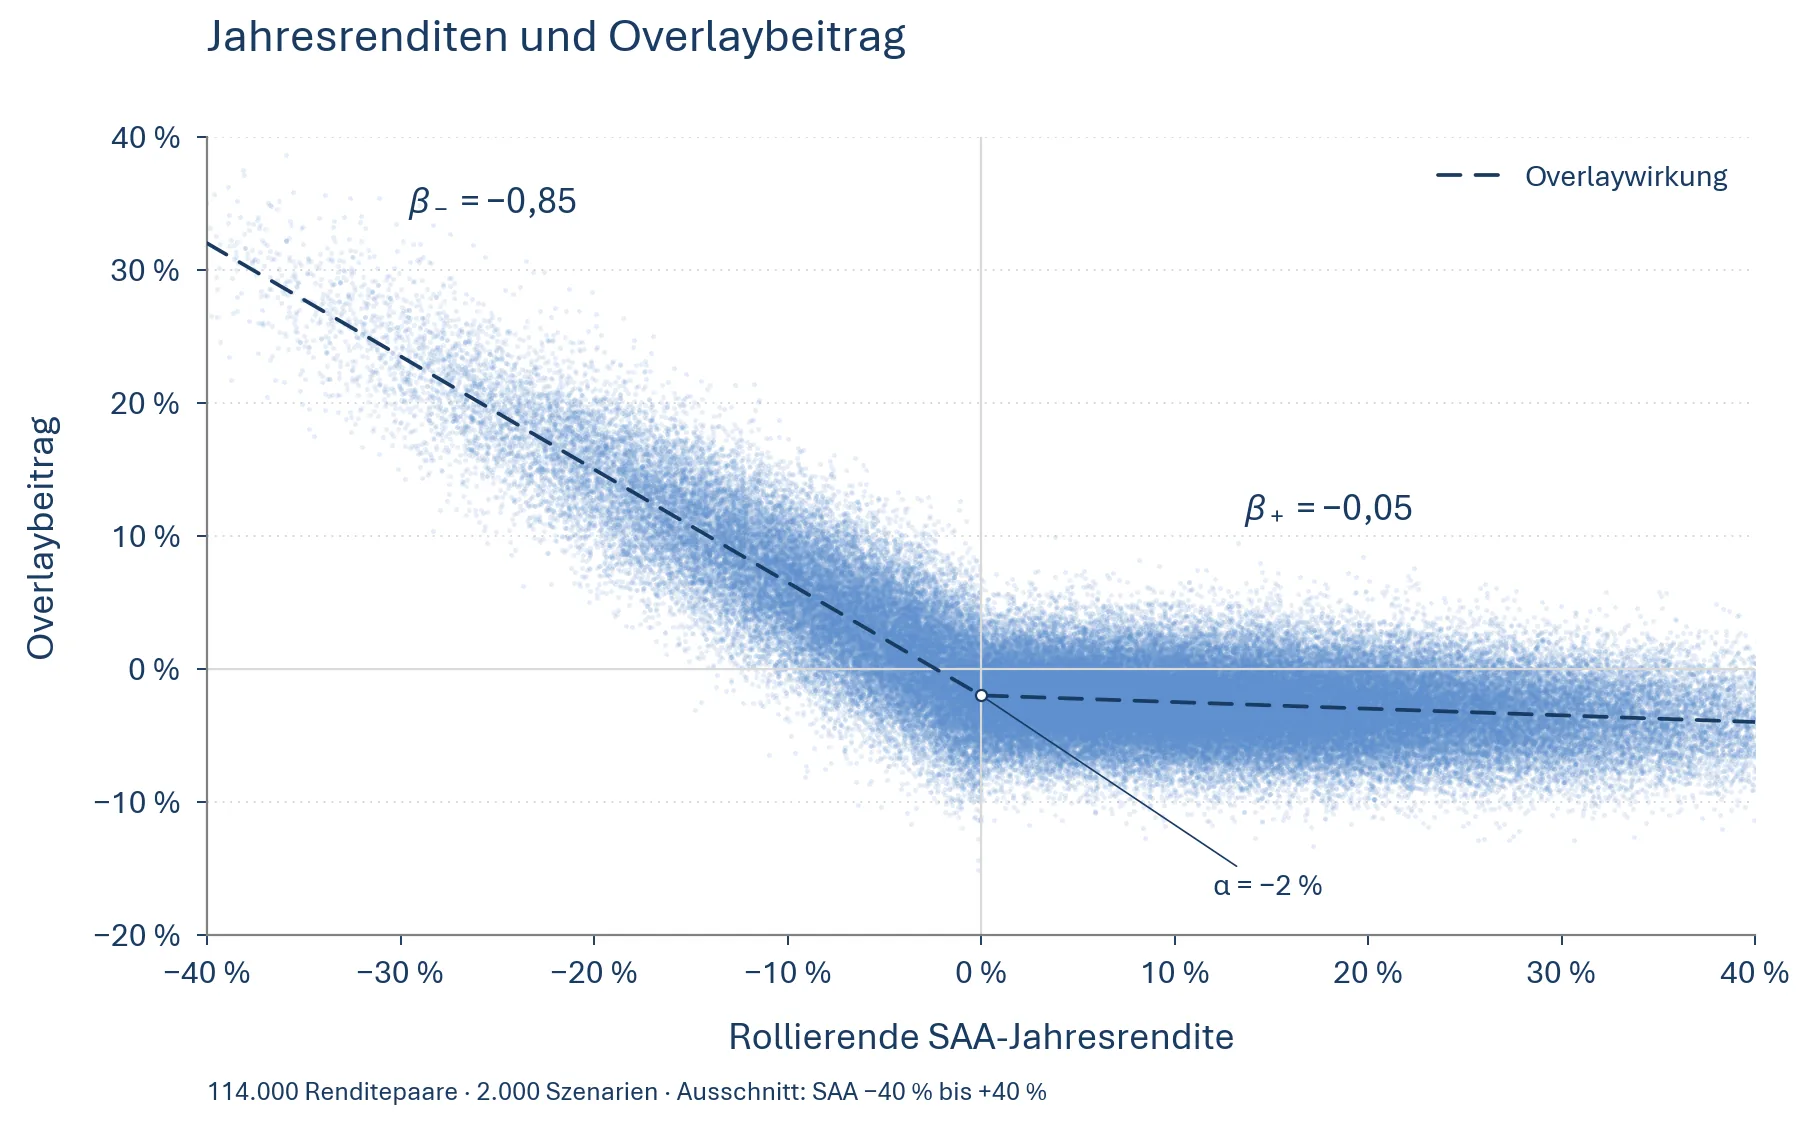
Die Punktwolke macht beide Eigenschaften des Modells sichtbar: den gegenläufigen Beitrag in Verlustphasen und die schwächere Renditeabhängigkeit in Gewinnphasen. Zugleich bleibt die Ergebnisunsicherheit erkennbar. Die Standardabweichung der Residuen beträgt auf der Verlustseite rund 3,53 Prozentpunkte und auf der Gewinnseite rund 2,62 Prozentpunkte. Die Normierung verändert diese Reststreuung nicht. Da sich die Jahresfenster innerhalb eines Szenarios überlappen, sind ihre Beobachtungen nicht unabhängig voneinander.
Im heteroskedastischen Fall würde sich die Streuung um die Modelllinie auch innerhalb eines Renditefalls mit der SAA-Rendite verändern. Die Punktwolke könnte sich dann fächerförmig verbreitern oder verengen; die jeweilige Varianz wäre als Funktion der SAA-Rendite zu modellieren. Ob die hier verwendete Annahme konstanter Varianz zu einem konkreten Overlay passt, ist bei der Kalibrierung anhand seiner Backtest-Ergebnisse zu prüfen.
Verteilung der Jahresrenditen
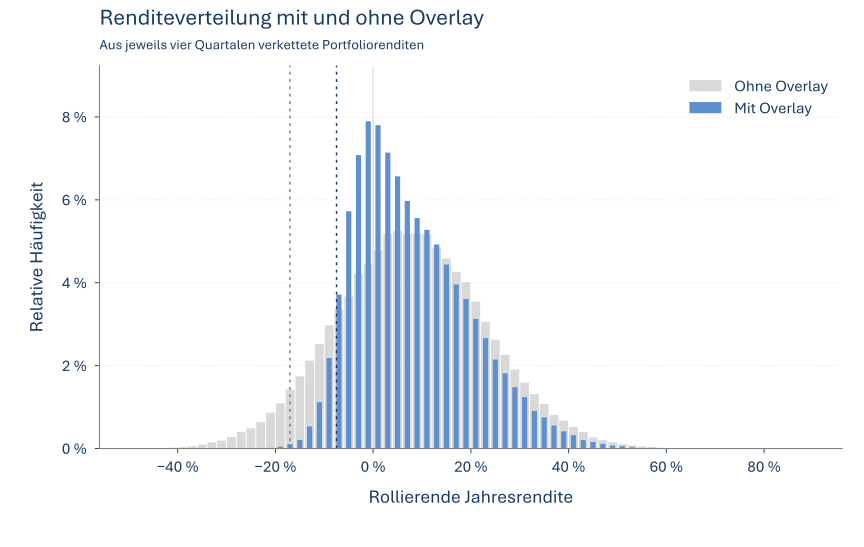
Wir bilden rollierende Jahresrenditen des abzusichernden Aktienportfolios und vergleichen sie mit den Jahresrenditen desselben Portfolios einschließlich Overlay. Jede Jahresrendite umfasst vier aufeinanderfolgende Quartale. In der Variante mit Overlay ist dessen Beitrag bereits in den einzelnen Quartalsrenditen enthalten. Der Vergleich zeigt, wie das Overlay die Verteilung der Jahresergebnisse verändert.
Die beiden Histogramme beruhen auf demselben ursprünglichen Szenariosatz wie die Punktwolke. Die Schutzwirkung des Overlays zeigt sich vor allem auf der Verlustseite: Das Ausmaß stärkerer Jahresverluste nimmt ab. Zugleich wird aus der zuvor annähernd symmetrischen Renditeverteilung eine deutlich rechtsschiefe Verteilung des Aktienportfolios einschließlich Overlay. Damit wird die angestrebte Begrenzung von Verlustrisiken auf Jahressicht sichtbar.
Quartalsrenditen: geringe Schutzwirkung im einzelnen Quartal
Für die Quartalssimulation wird der aktuelle Overlaybeitrag aus dem modellierten Jahresbeitrag und den drei Vorquartalen zurückgerechnet. Zur Dämpfung der daraus entstehenden Ausgleichsbewegungen wird der zurückgerechnete Beitrag mit 75 % und ein neutraler Quartalswert mit 25 % gewichtet. Dieser ergibt bei viermaliger Verkettung den modellierten Jahresbeitrag. Dadurch wird das Jahresziel nur näherungsweise erreicht; die geschätzte Jahressteigung in Verlustphasen verändert sich auf denselben Jahresfenstern lediglich von −0,85 auf −0,82.
Eine ausgeprägte Schutzwirkung im einzelnen Quartal ergibt sich daraus jedoch nicht. Die Absicherung richtet sich am rollierenden Jahresergebnis aus: Rund die Hälfte der Verlustquartale fällt noch in einen positiven Jahresfall, weil Gewinne der Vorquartale den aktuellen Verlust ausgleichen.
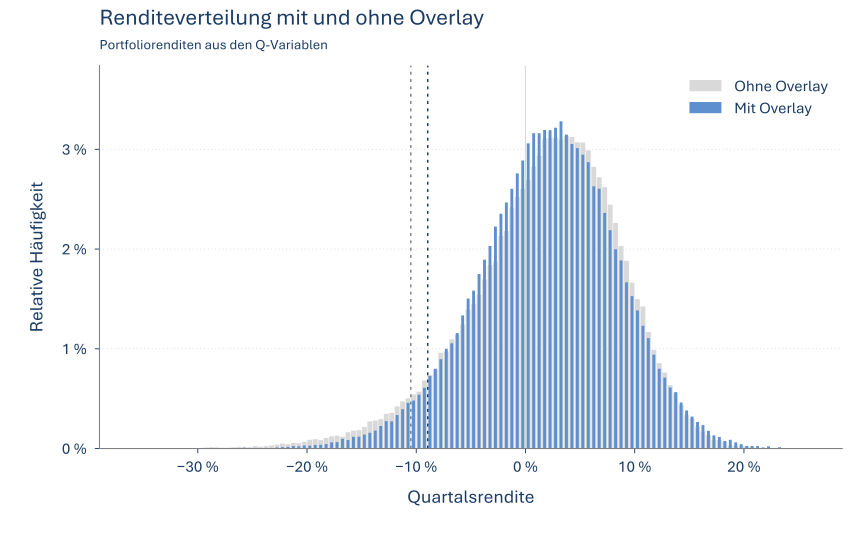
Entsprechend liegen die Quartalsverteilungen in Abbildung 5 nahe beieinander. Die Volatilität sinkt nur um 6,5 %, das untere 5%-Quantil verbessert sich von −10,5 % auf −8,9 %. Der Anteil negativer Quartale steigt leicht.
Deutliche Risikoreduktion bei verketteten Jahresrenditen
Auch eine Annualisierung der Quartalsvolatilität mit dem Faktor zwei zeigt nur diese geringe Reduktion. Sie berücksichtigt jedoch keine zeitlichen Abhängigkeiten zwischen den Quartalen. Im Modell gleichen sich Overlaybeiträge über Folgequartale teilweise aus. Werden jeweils vier Portfoliorenditen zu einer Jahresrendite verkettet, fällt die gemessene Risikoreduktion deshalb deutlich größer aus.
| Risikokennzahl des Aktienportfolios | Ohne Overlay | Mit Overlay | Reduktion |
|---|---|---|---|
| Annualisierte Volatilität der Quartalsrenditen | 13,74 % | 12,84 % | 6,5 % |
| Volatilität verketteter Jahresrenditen, rollierend | 15,24 % | 11,69 % | 23,2 % |
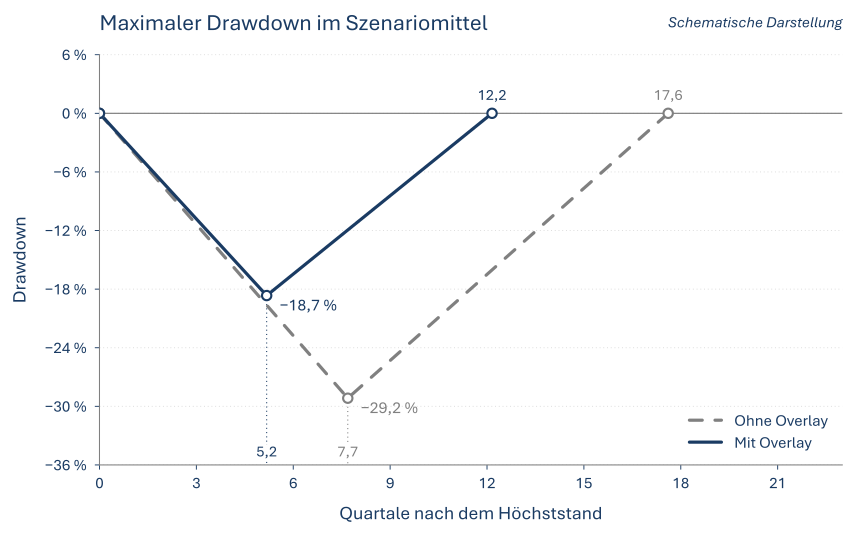
| Mittlerer maximaler Drawdown | −29,2 % | −18,7 % | 36,0 % |
Die Volatilität der verketteten Jahresrenditen sinkt um rund 23 %; die Auswertung nach Kalenderjahren bestätigt dieses Ergebnis. Die annualisierte Quartalsvolatilität bildet diese Wirkung auf das Jahresrisiko nicht ab.
Drawdowns zeigen die Schutzwirkung deutlich
Drawdowns erfassen den Rückgang des Vermögens von einem Höchststand bis zum folgenden Tiefpunkt. Über die 15 simulierten Jahre je Szenario sinkt der mittlere maximale Drawdown mit Overlay von −29,2 % auf −18,7 %. Abbildung 6 veranschaulicht die jeweils tiefste Verlustphase anhand ihrer mittleren Tiefe und Dauer.
4. Fazit und Ausblick
Die Schutzwirkung eines Risikooverlays lässt sich anhand vorliegender Renditerückrechnungen des abgesicherten Portfolioteils und des Overlays statistisch erfassen und simulieren. Die Modellierung kann dabei unmittelbar an der beobachtbaren Wirkung des Overlays ansetzen, ohne sämtliche Investmentregeln und einzelnen Absicherungsentscheidungen im Detail nachzubilden. Der Zusammenhang zwischen Portfoliorendite und Overlaybeitrag sowie die verbleibende Streuung bilden die Grundlage eines Modells, mit dem sich das Overlay in die SAA- und ALM-Analyse einbeziehen lässt. Seine Wirkung kann damit bereits bei der Gestaltung der gesamten Anlagestrategie berücksichtigt werden.
Die Übertragung auf Quartalsbeiträge erhält die modellierte Jahreswirkung im Beispiel weitgehend. Das jährliche Sicherungsziel bietet jedoch keinen vergleichbaren Schutz im einzelnen Quartal: Die Volatilität der Quartalsrenditen sinkt nur geringfügig. Die Volatilität verketteter Jahresrenditen und der mittlere maximale Drawdown gehen dagegen deutlich zurück. Quartalsrisiken, Jahresrisiken und Drawdowns sind deshalb in der SAA- und ALM-Analyse getrennt zu beurteilen.
Die Aussagekraft des Modells bleibt jedoch an die zugrunde liegenden Backtests gebunden. Die Simulation überträgt die historisch ermittelten Zusammenhänge auf neue Szenarien, ohne deren künftige Belastbarkeit unabhängig nachzuweisen. Dabei übernimmt sie auch mögliche Verzerrungen und zu günstige Annahmen der Rückrechnung. Diese Unsicherheit bleibt selbst bei einer methodisch korrekten Einbindung in die SAA- und ALM-Simulation und einer konsistenten Übertragung der Jahresbeiträge auf Quartale bestehen.
Für die strategische Asset-Allokation entsteht daraus ein Zielkonflikt: Wird die Schutzwirkung überschätzt, kann die gewählte Allokation im laufenden Betrieb höhere Verluste erleiden, als die Backtests erwarten lassen. Bleibt die Sicherungswirkung dagegen vollständig unberücksichtigt, kann die SAA zu defensiv ausfallen und Renditechancen ungenutzt lassen. Eine belastbare Strategieentscheidung muss beide Folgen gegeneinander abwägen.
Ausblick: SAA bei unsicherer Schutzwirkung
Der nächste Beitrag der Reihe FINOPTECH Insights richtet den Blick auf die Unsicherheit der angenommenen Schutzwirkung. Anhand von Simulationen untersuchen wir, wie sich die strategische Allokation verändert, wenn das Overlay im laufenden Anlageprozess eine geringere Schutzwirkung entfaltet, als die Backtestergebnisse erwarten lassen.
Dem stellen wir ein zweites Risiko gegenüber: Wird das Overlay in der SAA-Simulation nicht berücksichtigt, kann die daraus abgeleitete Allokation defensiver ausfallen und damit langfristig Renditepotenzial ungenutzt bleiben.
Die Gegenüberstellung untersucht, unter welchen Bedingungen die Einbeziehung eines Overlays auch bei einer gegenüber den Backtestergebnissen geringeren Schutzwirkung zu einer tragfähigen strategischen Allokation beitragen kann.
Wichtige Hinweise
Zweck des Beitrags. Diese Veröffentlichung dient ausschließlich der allgemeinen Information und der Erläuterung einer Modellierungsmethode. Sie stellt weder eine individuelle Anlageberatung noch eine Empfehlung oder ein Angebot zum Erwerb oder zur Veräußerung von Finanzinstrumenten oder zum Abschluss einer Overlay-Vereinbarung dar. Die Inhalte berücksichtigen nicht die persönlichen oder institutionellen Verhältnisse einzelner Leser und ersetzen keine auf den Einzelfall bezogene Prüfung.
Wertentwicklung und Verlustrisiken. Der Wert von Finanzinstrumenten und die daraus erzielten Erträge können schwanken. Vergangene Wertentwicklungen sowie die Ergebnisse von Backtests, Simulationen und Szenarioanalysen sind kein verlässlicher Indikator für künftige Ergebnisse. Künftige Renditen und die Schutzwirkung eines Risikooverlays sind nicht garantiert. Auch beim Einsatz eines Overlays können Verluste entstehen; ein vollständiger Schutz des eingesetzten Kapitals wird nicht zugesichert.
Geltungsbereich und Annahmen. Die dargestellten Daten und Ergebnisse beziehen sich ausschließlich auf die beschriebenen Beispiele, Zeiträume und Modellannahmen. Schematische Parameter dienen der Illustration und sind keine empirisch geschätzten Werte. Backtests bilden eine modellhafte historische Rückrechnung ab; Simulationen zeigen mögliche Entwicklungen unter gesetzten Annahmen. Änderungen der Datenbasis, der Marktbedingungen, der Kosten, der Umsetzung oder der zugrunde gelegten Anlagestrategie können die Ergebnisse wesentlich verändern.
Grenzen der Modelle. Die Analysen und Schlussfolgerungen beruhen auf vereinfachenden Modellen und statistischen Zusammenhängen. Es ist nicht gewährleistet, dass sich die darin unterstellten Entwicklungen tatsächlich einstellen oder beobachtete Zusammenhänge künftig fortbestehen. Die Ergebnisse gelten nur im Rahmen der jeweils beschriebenen Ziele, Restriktionen und Annahmen. Ändern sich diese Voraussetzungen, müssen die Analysen überprüft und gegebenenfalls angepasst werden; bisherige Aussagen können dadurch ihre Gültigkeit verlieren.
Datenqualität und Stand der Aussagen. Die Inhalte wurden mit Sorgfalt erstellt. Für die Richtigkeit, Vollständigkeit und Aktualität der verwendeten Informationen, insbesondere von Angaben Dritter, übernimmt FINOPTECH jedoch keine Gewähr. Einschätzungen und Schlussfolgerungen geben den Kenntnisstand zum angegebenen Stand dieser Veröffentlichung wieder und können sich ohne vorherige Ankündigung ändern. Zwingende gesetzliche Haftungsregelungen bleiben unberührt.
© FINOPTECH. Alle Rechte vorbehalten. Eine Bearbeitung oder auszugsweise Weiterveröffentlichung bedarf, soweit nicht gesetzlich gestattet, der vorherigen Zustimmung von FINOPTECH.